Stimmt es, dass die Spekulationsfrist abgeschafft wird?
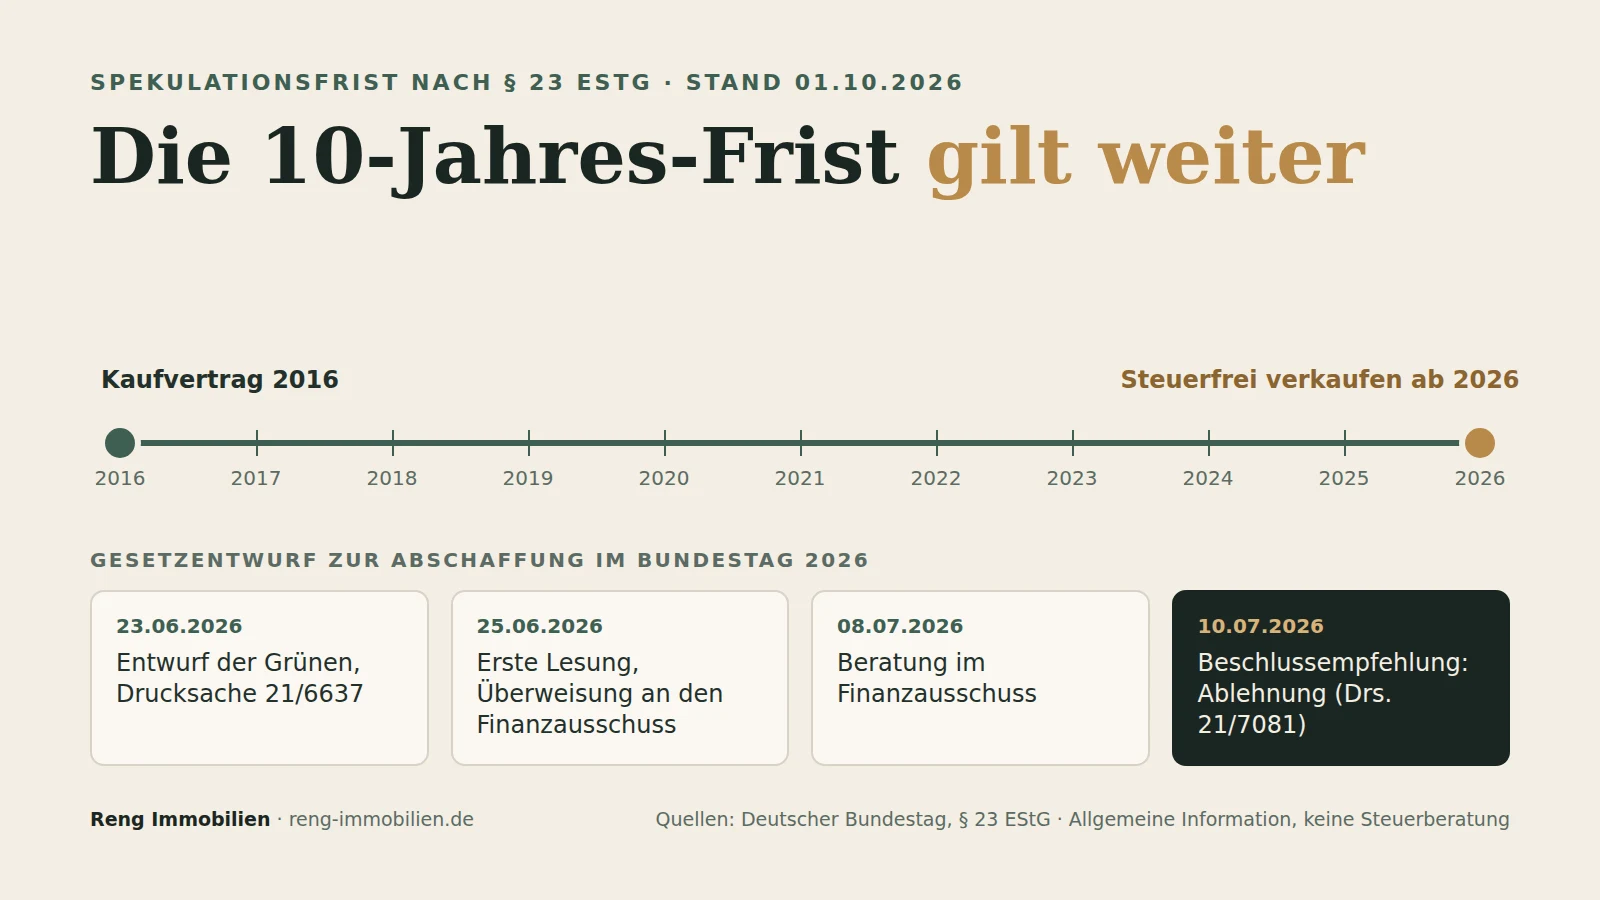
Seit dem Sommer lese ich in Foren und auf Ratgeberseiten immer wieder, die 10-Jahres-Frist sei „so gut wie weg“. Das stimmt nach der Primärquelle nicht. Hier der Ablauf im Bundestag:
| Datum | Schritt | Quelle |
|---|---|---|
| 23.06.2026 | Gesetzentwurf der Fraktion Bündnis 90/Die Grünen, Drucksache 21/6637 | Bundestag |
| 25.06.2026 | Erste Lesung, Überweisung an den Finanzausschuss | Bundestag, Textarchiv |
| 08.07.2026 | Beratung im Finanzausschuss | Tagesordnung Finanzausschuss |
| 10.07.2026 | Beschlussempfehlung: Ablehnung (Drucksache 21/7081) | Bundestag |
Der Entwurf sah vor, die zehnjährige Haltefrist für nicht selbst genutzte Immobilien zu streichen. Gewinne wären dann unabhängig von der Haltedauer mit dem persönlichen Einkommensteuersatz besteuert worden. Die Fraktion rechnete mit rund 6 Milliarden Euro Mehreinnahmen im Jahr. Diese Schätzung stammt von den Antragstellern, nicht vom Bundesfinanzministerium.
Wichtig für die Einordnung: Ein Entwurf aus der Opposition, gegen den die Regierungsfraktionen im Ausschuss gestimmt haben, ist kein beschlossenes Gesetz. Steuerrecht ändert sich erst, wenn ein Gesetz im Bundesgesetzblatt verkündet ist. Das ist hier nicht passiert.
Was gilt heute bei der Spekulationsfrist?
Der Gewinn aus dem Verkauf einer Immobilie ist ein „privates Veräußerungsgeschäft“, wenn zwischen Anschaffung und Verkauf nicht mehr als zehn Jahre liegen (§ 23 Abs. 1 Satz 1 Nr. 1 EStG). Eine eigene „Spekulationssteuer“ gibt es nicht. Der Gewinn wird mit Ihrem persönlichen Einkommensteuersatz besteuert.
Steuerfrei bleibt der Verkauf in drei Fällen:
- Die Frist von zehn Jahren ist abgelaufen.
- Sie haben die Immobilie ausschließlich selbst bewohnt.
- Sie haben sie im Jahr des Verkaufs und in den beiden Kalenderjahren davor selbst bewohnt.
Dazu kommt eine Freigrenze: Liegt der Gesamtgewinn aus allen privaten Veräußerungsgeschäften eines Jahres unter 1.000 Euro, bleibt er steuerfrei (§ 23 Abs. 3 Satz 5 EStG, seit dem Veranlagungsjahr 2024). Bei einer Münchner Wohnung spielt das praktisch keine Rolle.
Für die Frist zählt in der Regel das Datum der notariellen Verträge, also Kaufvertrag damals und Verkaufsvertrag heute. Nicht die Übergabe, nicht der Grundbucheintrag.
Wie berechnet man die Spekulationssteuer bei einer vermieteten Wohnung?
Der Gewinn ist der Verkaufspreis minus Anschaffungskosten minus Verkaufskosten. Für Vermieter gibt es dabei einen Punkt, der oft übersehen wird: Die Abschreibung (AfA), die Sie über die Jahre bei den Mieteinnahmen abgesetzt haben, mindert die Anschaffungskosten (§ 23 Abs. 3 Satz 4 EStG). Der steuerpflichtige Gewinn wird dadurch größer, als der reine Preisvergleich vermuten lässt.
Wie viel Steuer auf 100.000 Euro Gewinn anfällt, hängt vom Grenzsteuersatz ab. Vereinfacht gerechnet, ohne Solidaritätszuschlag und Kirchensteuer:
| Grenzsteuersatz | Einkommensteuer auf 100.000 € Gewinn |
|---|---|
| 30 % | rund 30.000 € |
| 42 % (Spitzensteuersatz) | rund 42.000 € |
| 45 % (sehr hohe Einkommen) | rund 45.000 € |
Die Werte sind eine Näherung. Der Gewinn kommt zu Ihrem übrigen Einkommen dazu und kann Sie in einen höheren Satz schieben. Die genaue Zahl rechnet Ihnen Ihr Steuerberater aus.
Was heißt das für Kapitalanleger im Münchner Osten?
Wer zwischen 2016 und 2017 eine Wohnung in Trudering, Riem, Berg am Laim oder Bogenhausen als Kapitalanlage gekauft hat, erreicht genau jetzt das Fristende. So rechnet sich der Stichtag:
| Notarieller Kaufvertrag | Steuerfreier Verkauf frühestens (Verkaufsvertrag) |
|---|---|
| 15.03.2016 | 16.03.2026 |
| 15.11.2016 | 16.11.2026 |
| 15.06.2017 | 16.06.2027 |
| 15.11.2017 | 16.11.2027 |
Die Beispieldaten sind frei gewählt und zeigen nur die Rechenlogik: zehn Jahre plus ein Tag.
Bei geerbten Immobilien läuft die Frist der Eltern weiter. Sie übernehmen das Anschaffungsdatum des Erblassers (§ 23 Abs. 1 Satz 3 EStG). Haben die Eltern 1995 gekauft, ist die Frist längst vorbei.
Lohnt es sich, bis zum Fristende zu warten?
Meist ja, wenn das Fristende nur wenige Monate entfernt ist. Bei 100.000 Euro Gewinn stehen, wie oben gezeigt, schnell 30.000 bis 45.000 Euro Steuer im Raum. Der Münchner Markt läuft gerade stabil, ohne große Sprünge. Laut Halbjahresreport des Gutachterausschusses (August 2026) lagen die Preise für gebrauchte Eigentumswohnungen im ersten Halbjahr 2026 im Schnitt rund 1 % über dem Vorjahr, je nach Baujahr zwischen minus 1 % und plus 5 %. Bei gebrauchten Häusern lagen die Durchschnittspreise so:
| Gebrauchtes Haus, München, 1. Halbjahr 2026 | Ø Kaufpreis | Ø Preis je m² Wohnfläche |
|---|---|---|
| Reihenmittelhaus | rund 895.000 € | rund 7.650 € |
| Reiheneckhaus | rund 955.000 € | rund 7.500 € |
| Doppelhaushälfte | rund 1.125.000 € | rund 7.950 € |
Das sind echte Kaufpreise für ganz München, keine Angebotspreise. Werte je Stadtbezirk veröffentlicht der Gutachterausschuss nicht. Wie sich die Preise in unseren Stadtteilen entwickeln, fasse ich im Marktbericht Münchner Osten zusammen.
Ich vermiete selbst Wohnungen und kenne die Abwägung aus eigener Praxis. Warten hat auch Kosten: Rücklagen in der WEG, anstehende Sanierungen, ein Mieter, der vielleicht gerade auszieht. Eine leere Wohnung erzielt in der Regel einen anderen Preis als eine vermietete. Deshalb rechne ich mit Eigentümern immer beide Wege durch: Verkauf jetzt mit Steuer gegen Verkauf nach Fristende ohne Steuer, aber mit den Kosten bis dahin.
Wie geht es mit der Spekulationsfrist weiter?
Solange die Regierungsfraktionen dagegen stimmen, gilt die Frist. Und selbst ein künftiges Gesetz bräuchte eine Übergangsregel: Der Entwurf von 2026 knüpfte die Neuregelung an einen Stichtag im Jahr 2016, das genaue Datum ließ er offen. Ich beobachte die Bundestagsdrucksachen und das Bundesgesetzblatt laufend und aktualisiere diesen Artikel, sobald sich etwas bewegt.
Wenn Ihre Frist in den nächsten zwölf Monaten endet, lohnt sich ein Blick auf den aktuellen Wert Ihrer Wohnung. Eine erste Orientierung geben der Marktbericht Münchner Osten und die Zahlen für Trudering, Berg am Laim und Bogenhausen.
Quellen
- Deutscher Bundestag, Drucksache 21/6637: Entwurf eines Gesetzes zum Schließen einer Gerechtigkeitslücke bei der Besteuerung von Immobilienveräußerungen, Stand 23.06.2026
- Deutscher Bundestag, hib: Grüne wollen steuerfreie Immobilienveräußerung unterbinden, Stand 24.06.2026
- Deutscher Bundestag, Textarchiv KW 26: erste Lesung und Überweisung, Stand 25.06.2026
- Finanzausschuss, Tagesordnung der Sitzung vom 08.07.2026, Stand 08.07.2026
- Deutscher Bundestag, Drucksache 21/7081: Beschlussempfehlung und Bericht des Finanzausschusses, Stand 10.07.2026
- § 23 EStG, Private Veräußerungsgeschäfte (gesetze-im-internet.de), abgerufen am 01.10.2026
- Gutachterausschuss für Grundstückswerte München, Halbjahresreport 2026, Stand August 2026
Allgemeine Information, Stand 01.10.2026, keine Rechts- oder Steuerberatung im Einzelfall. Für Ihre persönliche Situation sprechen Sie bitte mit Ihrem Steuerberater.